央行数字货币打开C端,普通人花数字人民币跟刷支付宝有啥不同
央行数字货币正式向C端铺开,这件事在支付圈已经念叨了好几年。作为在支付行业摸爬滚打五年的人,我的体感是:数字人民币从"试点"到"可用"之间,差的那口气终于快呼出来了。它不再是央行内部的技术储备,而是真的摆到了普通人的手机里。
最直观的变化在付款环节。我上周在杭州一家社区超市结账,扫码用的是数字人民币App,商户端提示"央行数字货币"字样,到账即时,没有手续费,商户端也免去了微信支付宝那笔0.6%的扣点。早餐店、菜市场、甚至地铁站台央行数字货币打开C端,普通人花数字人民币跟刷支付宝有啥不同,这些高频小额场景正在被悄悄覆盖。
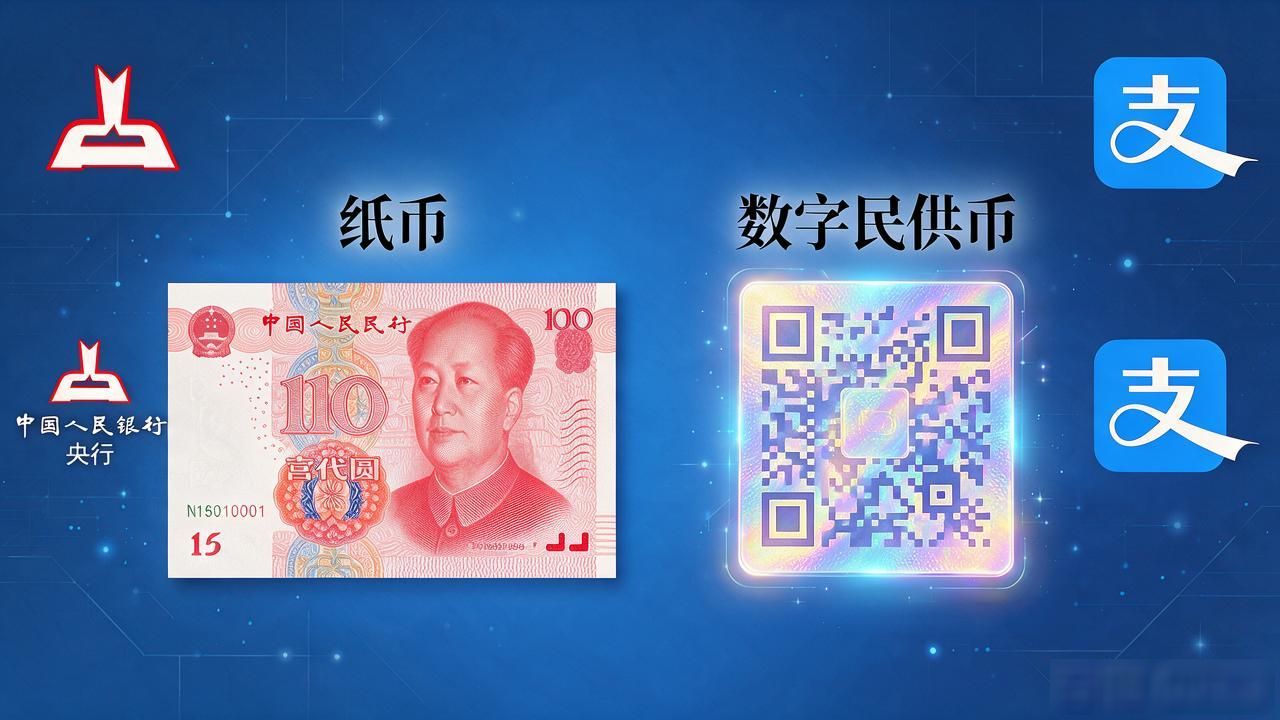
跟支付宝、微信最本质的区别在于发行主体和信用层级。数字人民币是央行负债,属于法定货币的数字化形态,不是商业银行或科技公司的账户余额。你钱包里的数字人民币和纸币是同一性质的东西,只是载体变了,离线支付能力让它在没有网络时也能完成交易,这是任何第三方钱包做不到的。
落地节奏比我预期快。2025年底试点城市已经扩到五六十个,商户端接入流程简化到扫码注册就能完成。但普通用户的认知还是最大的坎——不少大爷大妈把数字人民币当成"又一个理财App",或者跟积分、电子券搞混。真正的C端打开央行数字货币打开c端,卡在"让人愿意主动用"这一步。
我观察到的一个细节:很多年轻人把数字人民币当成"第二张银行卡"存着,日常消费还是习惯支付宝。打开C端的真正标志,应该是某天你出门不用纠结用哪个App,数字人民币就是默认选项。


